Budjetti epäonnistuu useimmiten yhdestä syystä: se tehdään arvioimalla, ei mittaamalla. Jos et tiedä tarkkaan mihin rahasi nyt menevät, mikään taulukko ei auta. Tässä käydään läpi, miten budjetti tehdään niin, että se kestää pidemmälle kuin tammikuun.
Kuukausierä on laskettu 8 %:n esimerkkikorolla. Oma korkosi on henkilökohtainen ja näkyy tarjouksessa. Lainan myöntää aina pankki tai rahoituslaitos.
Vaihe 1: seuraa, älä arvioi
Ennen kuin teet mitään budjettia, seuraa menojasi yhden kuukauden ajan sellaisenaan — ilman että yrität muuttaa mitään. Käy pankkitilisi tapahtumat läpi ja jaa ne karkeisiin ryhmiin. Useimmat yllättyvät siitä, kuinka paljon pieniä, toistuvia menoja kertyy: tilauspalvelut, kahvit, satunnaiset verkko-ostokset. Näitä on lähes mahdoton muistaa jälkikäteen — siksi seuranta pitää tehdä oikeista tapahtumista, ei muistista.
Vaihe 2: jaa menot kolmeen ryhmään
Kun sinulla on todelliset luvut, jaa ne kolmeen ryhmään:
- Pakolliset menot. Vuokra tai asuntolaina, vakuutukset, ruoka, laskut, lainanlyhennykset. Näitä ei voi jättää maksamatta.
- Joustavat menot. Harrastukset, vaatteet, ravintolat, tilauspalvelut, satunnaiset ostokset. Tästä ryhmästä löytyy lähes aina eniten liikkumavaraa.
- Säästö ja velanmaksu. Kaikki mikä jää yli, tai mieluummin: se osuus joka siirretään heti tulojen tullessa, ennen kuin muu kulutus ehtii syödä sen.
Tunnettu nyrkkisääntö on jakaa nämä suhteessa 50/30/20 — pakolliset/joustavat/säästö — mutta Suomessa se ei aina täsmää: monella asumiskustannukset yksin vievät jo 35–40 % tuloista pääkaupunkiseudulla. Käytä suhdelukuja lähtökohtana, ei ehdottomana totuutena.
Vaihe 3: automatisoi säästö
Tehokkain yksittäinen budjetointitrikki on siirtää säästösumma pois näkyvistä heti palkkapäivänä — esimerkiksi automaattisella tilisiirrolla erilliselle säästötilille. Raha, jota ei näe käyttötilillä, ei myöskään houkuta käyttämään sitä. Tämä toimii paremmin kuin yrittää säästää “sitä mitä jää yli” kuun lopussa, koska kuun lopussa ei useimmiten jää mitään.
Vaihe 4: tarkista ja säädä kuukausittain
Budjetti ei ole kertaprojekti. Ensimmäinen versio on lähes aina väärä johonkin suuntaan — joko liian tiukka jossain kohdassa (mikä johtaa siihen että se hylätään kokonaan) tai liian löysä. Käy läpi kuukausittain, mikä toteutui ja mikä ei, ja säädä lukuja sen mukaan. Kokeile budjettilaskuriamme — se näyttää säästöasteesi ja menorakenteesi heti, kun syötät luvut, eikä vaadi rekisteröitymistä.
Kun budjetti näyttää, että velka syö liikaa
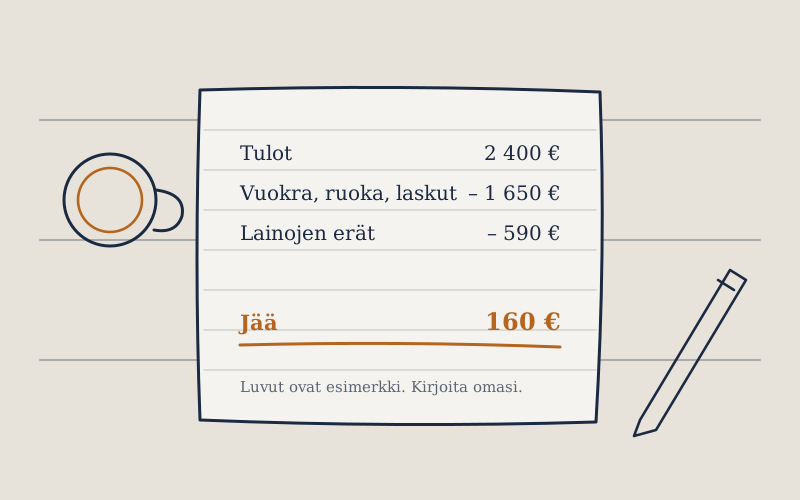
Joskus budjetointi paljastaa jotain epämukavaa: iso osa kuukausituloista menee usean eri lainan tai luoton hoitoon. Jos näin käy, se ei ole budjetoinnin epäonnistuminen — se on budjetoinnin tarkoitus, eli näyttää totuus. Seuraava askel on silloin usein lainojen vyöryttäminen tai, jos korkoerot ovat suuria, lainojen yhdistäminen.