Pikavippi vai joustoluotto – mitä eroa niillä on?
Kirjoittaja Jaakko
Tässä artikkelissa:
Markkinoilla on monia pienlainatuotteita, jotka näyttävät erilaisilta mutta toimivat pitkälti samalla periaatteella. Vertaillaan pikavippi ja joustoluotto rehellisesti. (Laajempi opas: joustoluotto.)
Mikä on pikavippi
Pikavippi on pieni kertaluotto, joka haetaan verkossa tai puhelimella ja joka myönnetään nopeasti — usein minuuteissa. Lainamäärät ovat tyypillisesti 100–2 000 euroa, ja takaisinmaksuaika vaihtelee muutamasta viikosta muutamaan kuukauteen.
Pikavipille tyypillistä:
- Nopea päätös, usein automaattinen
- Ei vakuutta tai takaajaa
- Lyhyt maksuaika — yleensä 30–90 päivää
- Korkea todellinen vuosikorko, koska lyhyelle ajalle laskettu korko näyttää suurelta vuositasolla
Esimerkki: 500 euron pikavippi 45 päiväksi, käsittelymaksu 60 euroa. Todellinen vuosikorko voi olla 100–300 %. Korkokattosääntely (20 % / vuosi alle 2 000 € lainoille) rajoittaa tätä, mutta korko on silti korkea suhteessa muihin lainamuotoihin.
Mikä on joustoluotto
Joustoluotto on luottolimiitti — saat käyttöösi esimerkiksi 5 000 euron rajan, josta voit nostaa rahaa tarpeen mukaan. Maksat vain käyttämästäsi summasta korkoa, ja takaisin voi maksaa vapaasti omaan tahtiin.
Joustoluotolle tyypillistä:
- Jatkuva luottoraja — voi nostaa lisää maksettuaan
- Korko peritään vain käytetystä summasta
- Ei kiinteää takaisinmaksuaikaa
- Nimelliskorko usein 18–20 % vuodessa
Joustoluoton houkutus on joustavuus. Mutta tämä on myös sen vaara — ei ole pakotetta maksaa velka pois.
Kustannusvertailu
| Ominaisuus | Pikavippi | Joustoluotto |
|---|---|---|
| Tyypillinen summa | 100–2 000 € | 500–10 000 € |
| Maksuaika | 30–90 päivää | Avoin – ei pakkoa |
| Nimelliskorko | 20 % / vuosi (katto) | 18–20 % / vuosi |
| Kuukausikulut 1000 €:lle | ~17 € | ~17 € |
| Velka vähenee automaattisesti | Kyllä (kiinteä erä) | Ei – vain jos itse maksaa |
Molemmat voivat olla ansoja
Pikavippiansa: Otat pikavippiä kattaaksesi menot. Kun maksuaika koittaa, rahat ovat loppu, joten otat uuden vippiä maksaaksesi vanhan. Kierre alkaa.
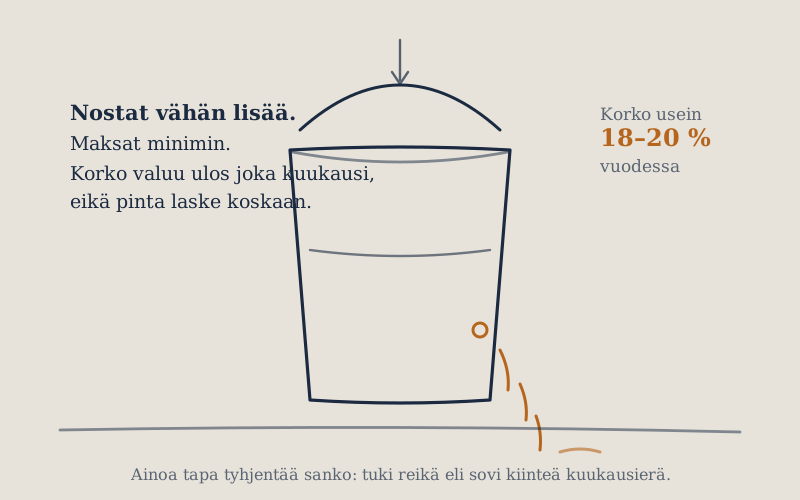
Joustoluottoansa: Maksat minimierän kuukausittain. Korko kuitenkin kasvaa, ja nostat lisää rahaa tarpeen mukaan. Vuosien kuluttua limitistä on käytetty koko summa, eikä pääoma ole pienentynyt lainkaan.
Molemmat tuotteet on suunniteltu niin, että käyttäjä maksaa mahdollisimman paljon korkoja. Tietoisuus tästä on paras suoja.
Paremmat vaihtoehdot
Jos tarvitset rahaa äkillisesti tai harkitset pikavippiä tai joustoluottoa, harkitse ensin:
- Hätärahasto — 1–3 kuukauden kuluihin riittävä säästö estää tarpeen lainata lainkaan
- Kulutusluotto pankista — huomattavasti matalampi korko (8–12 %), kiinteä takaisinmaksuaika
- Laina omaiselta — jos mahdollista ja molemmat ovat mukavia, usein koroton
- Sosiaalinen luotto — joissakin kunnissa tarjolla matalakorkoisena ylivelkaantuneille
- Talous- ja velkaneuvonta — jos lainaaminen on toistuva ongelma, neuvoja auttaa löytämään pitkäaikaisen ratkaisun
Yhteenveto
- ✓ Pikavippi on kertaluotto, joustoluotto on avoin luottolimiitti
- ✓ Molemmat voivat olla kalliita — erityisesti kun velka ei vähene
- ✓ Joustoluoton vaara on, ettei kukaan pakota sinua maksamaan pois
- ✓ Kulutusluotto pankista on lähes aina halvempi vaihtoehto
- ✓ Paras suoja: hätärahasto, joka eliminoi tarpeen lainata äkillisiin menoihin
Usein kysyttyä
Mikä ero on pikavipin ja joustoluoton välillä?
Pikavippi on kertaluotto, joka maksetaan takaisin lyhyessä ajassa (viikkoja–kuukausia). Joustoluotto on luottolimiitti, josta voit nostaa rahaa tarpeen mukaan ja maksaa takaisin joustavasti. Joustoluotto voi olla vaarallisempi, koska velka ei pakotusti vähene.
Kumpi on kalliimpi, pikavippi vai joustoluotto?
Pikavipissä todellinen vuosikorko voi olla erittäin korkea lyhyen maksuajan takia. Joustoluotossa nimelliskorko on usein 20 %, mutta koska maksuaikaa ei ole rajattu, velka voi jäädä kasvamaan pitkäksi aikaa.
Voiko joustoluottoa käyttää vastuullisesti?
Kyllä, mutta se vaatii tiukkaa itsekuria. Joustoluotto on edullinen vain, jos maksat sen takaisin nopeasti eikä se kasva jatkuvasti. Monilla se jää pitkäaikaiseksi velaksi.
Mitä parempia vaihtoehtoja on pikavipin sijaan?
Kulutusluotto pankista tai luottolaitokselta on yleensä halvempi. Hätärahasto estää tarpeen lainata. Jos tilanne on toistuvaa, talous- ja velkaneuvoja voi auttaa budjetoinnissa.
Kuukausierä on laskettu 8 %:n esimerkkikorolla. Oma korkosi on henkilökohtainen ja näkyy tarjouksessa. Lainan myöntää aina pankki tai rahoituslaitos.